
Kommunale Steuereinnahmen 2025 im Ländervergleich
Die wichtigsten Einnahmequellen der Kommunen sind i.d.R. die Zuweisungen aus dem kommunalen Finanzausgleich sowie bei den Gemeindeverbänden die Umlagen (z.B. Kreisumlage) und bei den Städten und Gemeinden die Steuern. Die Steuereinnahmen 2025 fielen dabei im Ländervergleich sehr heterogen aus.
Bei den gesamten Steuereinnahmen je Einwohner und bei der Gewerbesteuer (netto) je Einwohner lag kein ostdeutsches Flächenland vor einem westdeutschen Flächenland. Die gesamten Steuereinnahmen je Einwohner in Hessen waren dabei mehr als doppelt so hoch wie in Thüringen. Niedersachsen lag in der Gruppe der westdeutschen Flächenländer im unteren Mittelfeld.
Wie die Abbildung zeigt, waren 2025 in allen Flächenländern die Gewerbesteuer (netto) und der Einkommensteuer-Anteil am wichtigsten. Die Gewerbesteuer (netto) lag i.d.R. über dem Einkommensteuer-Anteil. Die einzige Ausnahme war Brandenburg. Auch in Niedersachsen war die Gewerbesteuer (netto) deutlich am wichtigsten. So deutlich wie 2025 war das Bild allerdings nicht immer: Bis einschließlich 2020 lagen Gewerbesteuer (netto) und Einkommensteuer-Anteil auf einem ähnlichen Niveau, wobei die Gewerbesteuer (netto) tendenziell leicht höher war. Erst danach entwickelten sie sich auseinander, weil die Gewerbesteuer (netto) von 2020 zu 2025 um 83,8 % stieg, während die Einnahmen aus dem Einkommensteuer-Anteil nur um 34,7 % wuchsen.
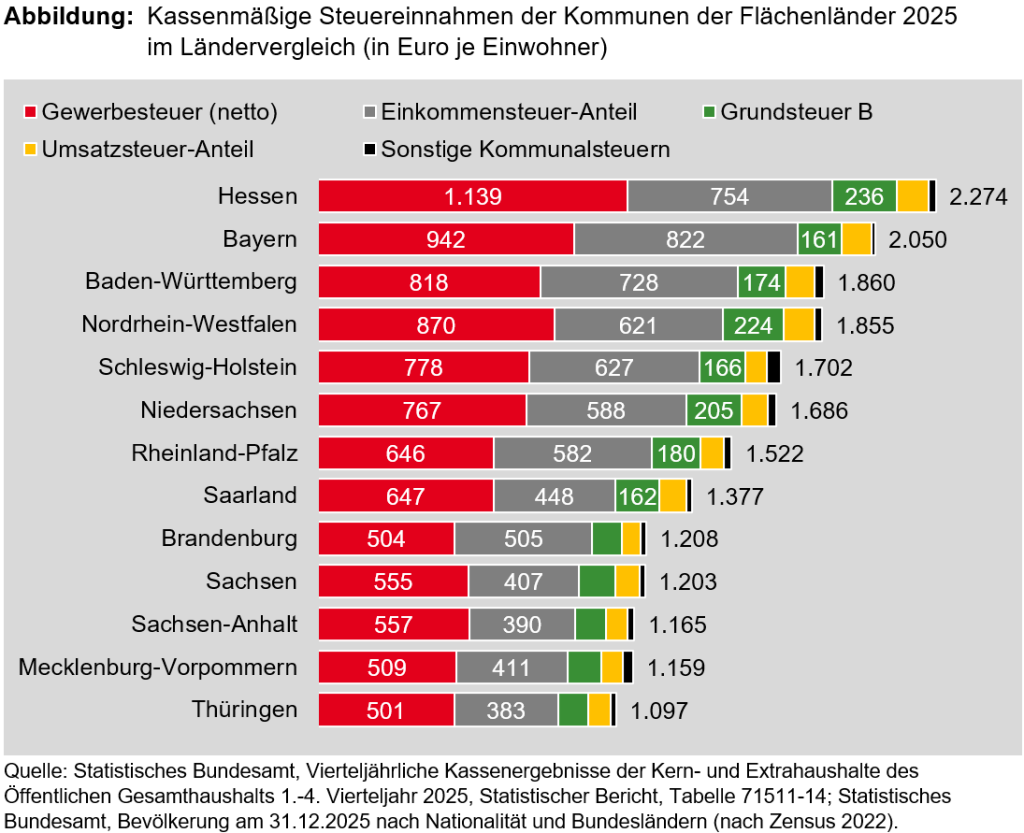
Die drittwichtigste Steuer war 2025 die Grundsteuer B, bei der die niedersächsischen Städte und Gemeinden die dritthöchsten Einnahmen aller Flächenländer erzielten (nach Hessen und Nordrhein-Westfalen). Dies könnte auch auf tendenziell höhere Grundsteuer-B-Hebesätze hindeuten. Gleichwohl sind die Hebesätze seit der Grundsteuerreform 2025 nur noch sehr eingeschränkt länderübergreifend vergleichbar, zumal Niedersachsen vom Bundesmodell abwich und ein Flächen-Lage-Modell nutzt (siehe NGStG).
Für die Grundsteuer C berichtet das Statistische Bundesamt keine Steuereinnahmen in Niedersachsen. Hieraus lässt sich schließen, dass keine niedersächsische Stadt oder Gemeinde die Grundsteuer C bereits 2025 einführte. In anderen Ländern gab es allerdings einige Städte und Gemeinden, die sich schon 2025 für die Grundsteuer C entschieden. Weitere Infos finden Sie unter: Burth, A./Christofzik, D. I. (2025): Die Grundsteuer C als neue städtebauliche Lenkungssteuer: Rechtsvergleich und Gegenüberstellung der Pionier-Gemeinden, in: Zeitschrift für Kommunalfinanzen (ZKF), Heft 5/2025, S. 97-106.
Von den sonstigen Kommunalsteuern war 2025 in Niedersachsen die Vergnügungssteuer mit 101 Mio. Euro am wichtigsten. Danach folgten die Grundsteuer A mit 58 Mio. Euro, die Hundesteuer mit 47 Mio. Euro und die Zweitwohnungssteuer mit 28 Mio. Euro. Zu den gesamten Steuereinnahmen von 13,5 Mrd. Euro leisteten diese Steuern in Niedersachsen demnach nur einen geringen Beitrag. Dies gilt in ähnlicher Weise für die übrigen zwölf Flächenländer.
Gegenüber dem Vorjahr 2024 stiegen die gesamten Steuereinnahmen in Niedersachsen um 7,9 %. Hierzu trug insbesondere der Zuwachs bei der Gewerbesteuer (netto) von 8,4 % und beim Einkommensteuer-Anteil von 10,7 % bei. Demgegenüber wuchs die Grundsteuer B mit 1,7 % nur minimal und auch schwächer als die Inflation 2025 von 2,2 % (siehe Statistisches Bundesamt). Letzteres ist relevant, weil ein Ziel der Grundsteuerreform eine aufkommensneutrale Umstellung war. Für die Gesamtheit der Städte und Gemeinden scheint die Aufkommensneutralität demnach erreicht worden zu sein. Inflationsbereinigt ist das Grundsteuer-B-Aufkommen sogar leicht gesunken.